
Image


Le prix reste le juge de paix pour acheter un véhicule, devant la qualité perçue et la fiabilité. Mais derrière ces critères, le réseau de vente et de réparation conserve un poids considérable. La taille du maillage, la proximité du lieu de vente et la capacité à assurer l’après-vente pèsent directement dans le choix d’une marque. L’Observatoire Cetelem 2027 dessine un nouveau rapport de force, quand l’origine nationale ne suffit plus et que le service est devenu déterminant.
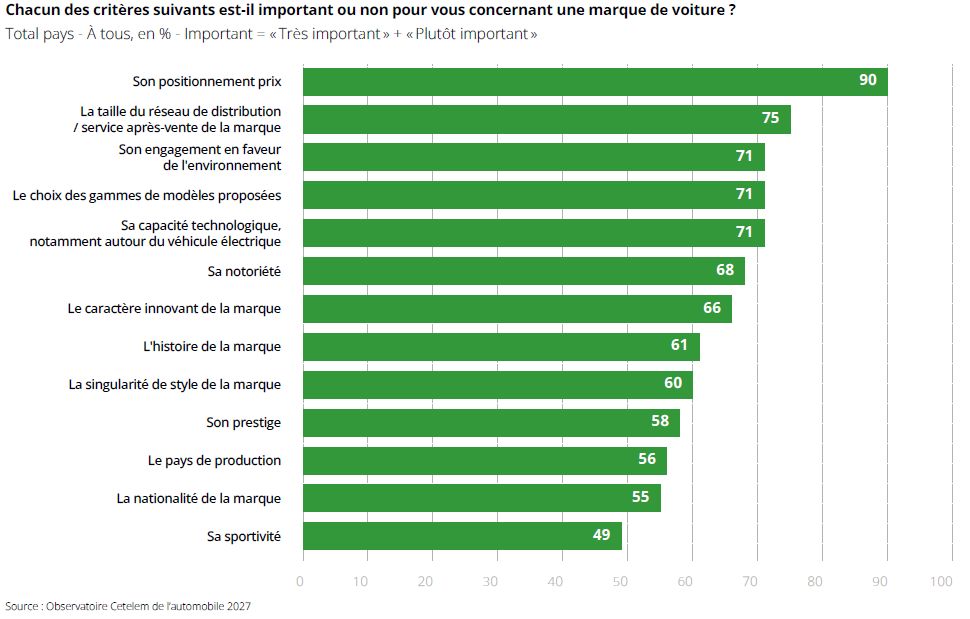
« La patrie ou le prix ? » La question posée par la dernière édition de l’Observatoire Cetelem, réalisée dans 13 pays auprès de 15 770 personnes en juillet 2026, résume à elle seule la mutation du marché automobile. Le consommateur revendique de moins en moins une fidélité de principe à sa marque nationale et assume davantage ses arbitrages économiques. Plus de six automobilistes sur dix ont déjà renoncé à une marque en raison d’un prix jugé trop élevé. En France, 50 % des automobilistes déclarent pourtant avoir une préférence pour une marque nationale. Mais cette préférence a ses limites : 90 % n’acceptent pas plus de 10 % de surcoût par rapport à un modèle concurrent équivalent.
« Le rapport qualité/prix reste le critère historique », rappelle Flavien Neuvy, directeur de l’Observatoire Cetelem. L’automobile conserve certes une dimension de « patriotisme économique », particulièrement dans les pays où l’industrie automobile pèse lourd dans l’économie. Mais le symbole ne suffit plus à déclencher l’achat. Plus révélateur encore, le pays de production pèse davantage dans la décision que le pays d’origine de la marque. Une évolution qui redistribue les cartes entre constructeurs historiques et nouveaux entrants, notamment chinois.
Pour les constructeurs qui cherchent à réduire leurs coûts de distribution et à rationaliser leurs réseaux, l’étude livre un signal à ne pas négliger. Le prix reste le premier critère, mais le réseau conserve une place stratégique dans la décision.
• 75 % des automobilistes jugent importante la taille du réseau de distribution et d’après-vente d’un constructeur.
• Et 67 % considèrent que le concessionnaire influence leur choix de marque.
Autrement dit, la proximité n’a pas disparu avec la digitalisation du parcours d’achat. Le point de vente n’est pas qu’un lieu de transaction mais un point de contact, de confiance et de service, notamment après la période de garantie. « Le réseau ne constitue pas seulement un maillage commercial, mais un actif économique de confiance, de service et de fidélisation », souligne Flavien Neuvy. Pour les distributeurs et réparateurs, l’enjeu est d’autant plus important que les automobilistes gardent leurs véhicules plus longtemps. L’allongement de la durée de détention déplace mécaniquement une partie de la valeur du VN vers le parc roulant, l’entretien et la réparation
Le constat est d’autant plus préoccupant que le marché européen reste très éloigné de ses niveaux d’avant-crise sanitaire. « Il manque environ 2 millions de véhicules neufs chaque année en Europe par rapport à 2019, dont quelque 400 000 véhicules particuliers en France », estime Flavien Neuvy. La France incarne cette fragilité. En 2025, les ménages n’ont représenté que 750 000 achats sur 1,6 million d’immatriculations, soit 46 % du marché, contre 54 % pour les entreprises. Le taux de ménages acheteurs est tombé à 2,3 %, contre 7 % au milieu des années 1990. Le redémarrage du marché passe donc nécessairement par eux. « Si on veut voir le marché repartir de l’avant, c’est du côté des ménages qu’il faut aller les chercher, et notamment avec une offre adaptée en termes de produits et de prix. C’est un des leviers du rebond. »
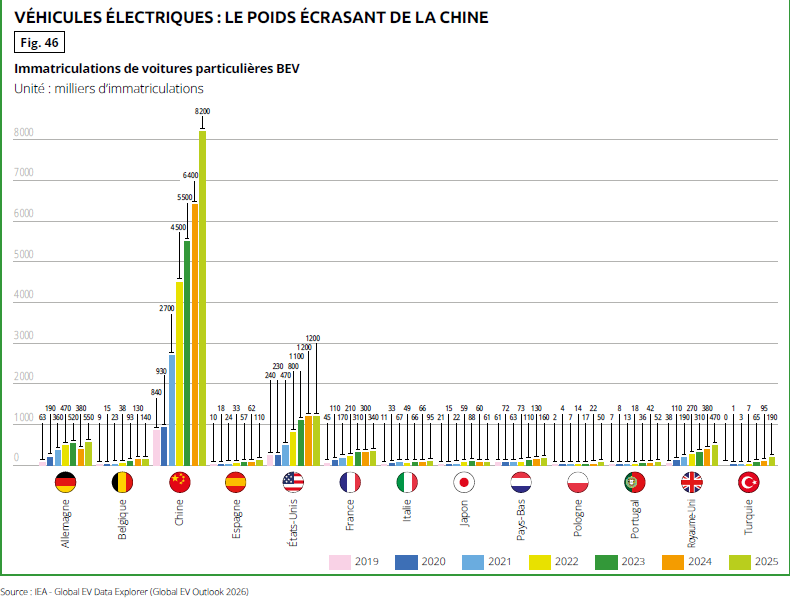
À l’échelle mondiale, les écarts restent tout aussi marqués. Les 13 pays étudiés représentent à eux seuls 57 millions de véhicules produits chaque année, tandis que la Chine pèse désormais environ un tiers de la production automobile mondiale. Le marché mondial devrait atteindre 90 millions de véhicules légers neufs en 2026, contre 92 millions en 2025, avant de retrouver en 2027 un niveau proche de celui de 2019. Mais ce redressement sera principalement porté par la Chine. L’Europe restera en retrait.
Autre enseignement avec l’électrification en pleine accélération, portée désormais autant par le coût d’usage que par les politiques publiques. « L’automobiliste ne raisonne plus uniquement en prix d’achat. Le coût d’usage devient un élément déterminant. L’accélération est donc spectaculaire », constate Flavien Neuvy.
• À fin août 2026, les véhicules 100 % électriques représentent déjà 30 % des immatriculations en France, contre 26 % en Allemagne et 50 % en Belgique et au Portugal.
• Les Pays-Bas dépassent également les 50 %.
• En septembre, la France atteint même 42 % selon les données présentées par l’Observatoire Cetelem.
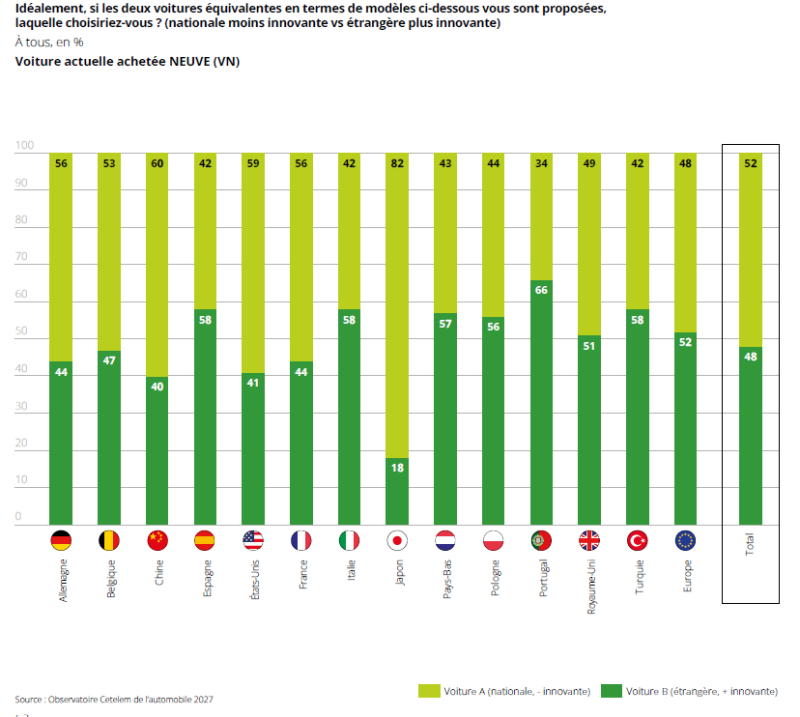
« Personne n’avait anticipé une telle inversion de la courbe, ou une accélération de la transition vers le 100 % électrique », reconnaît Flavien Neuvy. Selon lui, le mouvement aurait fait gagner « au moins deux ans » à la trajectoire vers le 100 % électrique. À prix du pétrole constant, le seuil de 30 à 35 % aurait plutôt été atteint fin 2028. Les principaux freins se réduisent désormais (autonomie, recharge et connaissance de la technologie). En 2025, 21 millions de véhicules électriques et hybrides rechargeables ont ainsi été vendus dans le monde, contre seulement 1,5 million en 2019. Et 52 % des automobilistes interrogés envisagent désormais une voiture électrique ou hybride pour leur prochain achat. Cette bascule technologique fragilise mécaniquement les positions historiques. À modèle équivalent, 52 % des automobilistes préfèrent une voiture étrangère jugée plus innovante. En France, cette proportion grimpe à 56 %. La Chine bénéficie pleinement de cette nouvelle perception : elle est désormais fortement associée à l’automobile électrique et à l’innovation. Les marques chinoises ne suscitent d’ailleurs pas de rejet massif. Selon les données antérieures citées par l’Observatoire, 37 % des Français envisageraient ainsi d’acheter une marque chinoise.
Dernier bouleversement : l’intelligence artificielle devient à son tour un intermédiaire du parcours d’achat. 38 % des automobilistes déclarent l’avoir utilisée pour s’informer, comparer ou choisir une marque. Dans le neuf, la proportion atteint 46 %. Le parcours d’achat se digitalise donc encore, mais le réseau ne disparaît pas pour autant. Au contraire. Plus le consommateur compare à distance, plus la capacité du constructeur et de son réseau à rassurer, livrer, entretenir et réparer devient déterminante.


