Image


Le baromètre Mobilians / Leads Machine 2026 affiche une apparente accalmie. La note globale calculée remonte à 5,50/10 contre 5,14 en 2025, même si la note ressentie fléchit légèrement à 5,53/10 (contre 5,63 l'an dernier). Pourtant, l'analyse comparative avec 2025 révèle une fracture financière qui s'aggrave, un podium généraliste qui se recompose et une crise des buy back qui s'étend désormais aux véhicules thermiques.
En 2025, le mécontentement du distributeur dans la Côte d’Amour des constructeurs* se cristallisait sur les retards d’approvisionnements et le SAV (lire encadré). En 2026, les constructeurs ont éteint les incendies logistiques, mais la crise s'est déplacée sur le terrain miné de la rentabilité.
• Si le traitement de la garantie chutait à 54 % en 2025, il se stabilise à 53 % en 2026.
• Les retours SAV sur défauts de fabrication remontent à 52 % (+3 points).
• La satisfaction sur la disponibilité et les délais de pièces gagne 2 points (61 % contre 59 % en 2025).
• Le positionnement prix des pièces se stabilise à 40 % (contre 42 % en 2025).
• La prise en charge financière des stocks par les constructeurs effectue un bond remarquable en 2026 : +13 points sur le portage VN (61 % de satisfaction contre 48 % en 2025) et +11 points sur les véhicules de démonstration (60 % contre 51 %).
Mais arrive le point de rupture. En 2026, le baromètre pointe une moyenne générale de satisfaction de la rentabilité en chute à 3,97/10 (contre 4,19 en 2025) ! Ainsi, 46 % des responsables de concessions jugent leur niveau d'inquiétude élevé (29 %) ou très élevé (17 %) quant à leur capacité à faire face à leur endettement avec leurs flux de trésorerie actuels.
Enfin, si l’étude soulignait l’an passé une difficulté à revendre les buy-back (particulièrement électriques), le phénomène est devenu systémique en 2026. La part des distributeurs épargnés par les difficultés de revente VO s'effondre de 51 % à 29 % en un an. La crise ne touche plus seulement les véhicules électrifiés, mais s'étend massivement au parc thermique classique.
*298 responsables de concessions (PDG, DG, responsables de plaque et directeurs de site). 572 réponses. Interviews réalisées du 4 juin 2026 au 5 octobre 2026
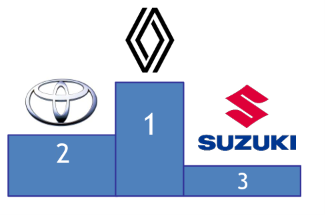
Alors qu'en 2025, les mêmes marques récoltaient les mêmes fruits, 2026 bouleverse les positions stratégiques.
Renault réalise la plus forte progression du haut de tableau généraliste en grimpant de la 4ᵉ place (6,42 en 2025) à la 1ʳᵉ place en 2026 (6,56).
Toyota (6,38) et Dacia (6,28) s'affaissent légèrement et cèdent leur leadership. Mais il faut noter également la percée remarquable des marques asiatiques.
• En 2025, MG était reléguée dans les abysses (4,35). En 2026, la marque réalise un bond de 8 places pour atteindre la 10ᵉ position généraliste (5,68).
• BYD confirme son installation, puisqu’elle était notée 5,35 à son arrivée en 2025, avant de monter à 5,75 en 2026 (7ᵉ généraliste).
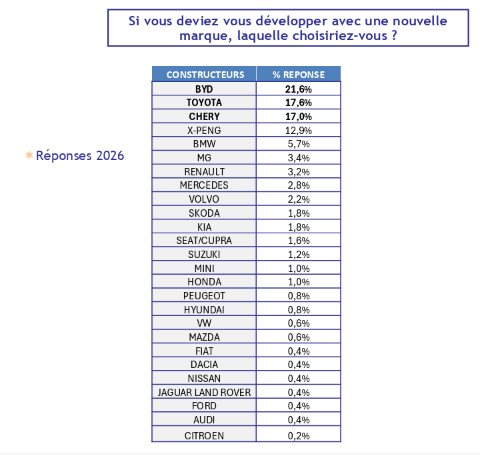
• Lorsqu'on demande aux concessionnaires avec quelle nouvelle marque ils souhaiteraient se développer, BYD (21,6 %) et Chery (17,0 %) occupent le podium aux côtés de Toyota (17,6 %), devançant largement les acteurs traditionnels.
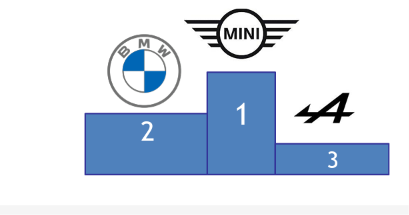
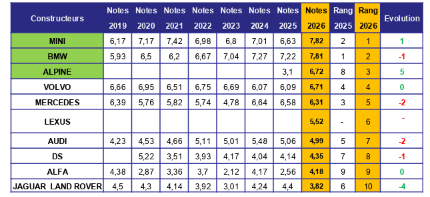
Enfin, le Premium s’isole définitivement dans les sommets ! MINI (7,82) et BMW (7,81) dominent toujours le baromètre toutes catégories confondues et s'emparent du podium général 2026.
Quant à Alpine, elle signe le retour le plus spectaculaire en remontant de la 29ᵉ place générale (3,10 en 2025) à la 3ᵉ place du classement général en 2026 (6,72).
5,14 sur 10 : une note toujours passable pour 2025 et encore en baisse ! L’historique Cote d’Amour des Constructeurs ne dépasse plus la barre des 5,88 depuis… 2014. Les 298 responsables de concessions sondés entre juin et octobre (572 réponses) par la branche concessionnaires VP de Mobilians sont d’une constance remarquable puisque depuis huit ans, les mêmes marques récoltent les mêmes fruits. En haut du podium ou dans les abysses du classement, tout le monde a trouvé sa place ! Toyota (7,62), Dacia (6,64) et Suzuki (6,56) trustent encore le podium des marques généralistes, suivies par Renault et Skoda… et BYD qui fête son arrivée dans ce baromètre avec une note au-dessus de la moyenne (5,35). Passé sous la ligne de flottaison, on retrouve Volkswagen (avec 4,98) puis ceux qui ont perdu pied : Citroën, MG, Fiat, Jeep et Opel (qui ferme la marche avec une note de 3,93).
• L’activité "réparateur agréé" n’est qu’à 5,26 sur 10, la qualité de la formation est à 63 % de satisfaits, les retours SAV chutent de 20 points (49 % de satisfaits), le traitement de la garantie ne satisfait que 54 % des sondés (-12 points).
• L’activité PR obtient 4,79 avec des chutes sur le développement d’une gamme PR complémentaire (- 18 points et 49 % de satisfaits), la disponibilité et délais de livraison des pièces (- 9 points et 59 %) ou encore le positionnement du prix des PR proposées (- 22 points et 42 % de satisfaits).
Un baromètre tiède depuis dix ans
Sur les 30 marques représentées,16 n’atteignent (toujours) pas la moyenne. L’étude souligne la difficulté à revendre les buy-back (particulièrement électriques), ou la capacité à faire face aux niveaux d’endettement par rapport aux flux de trésorerie. La Cote est ainsi descendue de 5,41 à 5,14 sur un an. Mais soyons honnête, sur dix ans, elle n’a jamais explosé les compteurs. On peut même affirmer qu’elle joue aux petites montagnes russes, entre un pic établi à 5,88 en 2014 et une chute à 4,93 en 2018. Le curseur oscille, faiblit et reprend mais sans jamais faire d’étincelles.


